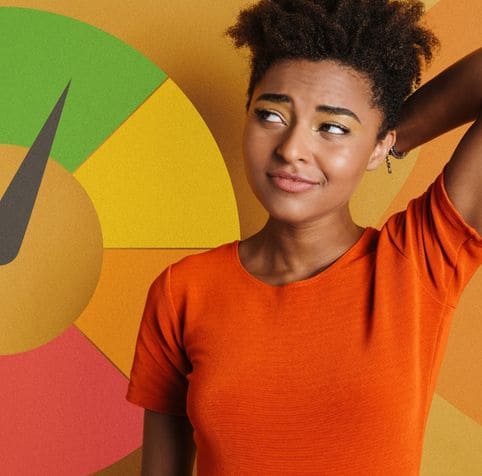
Score Serasa: as 4 faixas e o que cada uma significa
O Score Serasa vai de 0 a 1.000 e tem 4 faixas: baixo, regular, bom e excelente. Veja...

Ter score baixo é a realidade de milhões de brasileiros — e quase sempre fecha portas justamente para quem mais precisa de crédito. A nota de crédito (a pontuação do seu nome) é um número que bancos e financeiras usam para estimar a chance de você pagar as contas em dia. Quando ela está baixa, o pedido de empréstimo, cartão ou financiamento costuma ser negado, ou sai com juros mais altos. Mas score baixo não é uma sentença: ele reflete o seu momento financeiro recente e pode mudar.
Pela classificação do Serasa Score, a pontuação vai de 0 a 1.000 e se divide em quatro faixas: de 0 a 300 é considerada baixa, de 301 a 500 regular, de 501 a 700 boa e de 701 a 1.000 excelente. Segundo o Mapa Score da Serasa, a média do brasileiro gira em torno de 548 pontos — ou seja, dentro da faixa boa, mas com bastante gente abaixo disso. Vale lembrar que cada birô de crédito (Serasa, SPC Brasil, Boa Vista, Quod) usa o seu próprio cálculo, então é normal a sua nota ser diferente em cada um.
Na prática, a faixa muda o que você consegue contratar. Com a pontuação baixa (até 300), o crédito no banco tradicional é difícil e, quando sai, vem com juros altos. Na faixa regular (301 a 500), já existem algumas portas, mas ainda com condições apertadas. A partir da faixa boa (acima de 501) é que as ofertas começam a melhorar de verdade. Por isso, saber em que faixa você está hoje é o primeiro passo para decidir se vale a pena focar em recuperar a nota antes, ou buscar uma alternativa que não dependa só do score.
O score baixo quase sempre tem causas concretas. As mais comuns são: contas e parcelas pagas com atraso; dívidas em aberto; nome negativado (o famoso "nome sujo"); uso elevado do limite do cartão; e — algo que pega muita gente de surpresa — pouco ou nenhum histórico financeiro registrado. Esse último caso é típico de quem é autônomo, trabalha por conta própria, é jovem ou nunca teve...Ler mais
Ter score baixo é a realidade de milhões de brasileiros — e quase sempre fecha portas justamente para quem mais precisa de crédito. A nota de crédito (a pontuação do seu nome) é um número que bancos e financeiras usam para estimar a chance de você pagar as contas em dia. Quando ela está baixa, o pedido de empréstimo, cartão ou financiamento costuma ser negado, ou sai com juros mais altos. Mas score baixo não é uma sentença: ele reflete o seu momento financeiro recente e pode mudar.
Pela classificação do Serasa Score, a pontuação vai de 0 a 1.000 e se divide em quatro faixas: de 0 a 300 é considerada baixa, de 301 a 500 regular, de 501 a 700 boa e de 701 a 1.000 excelente. Segundo o Mapa Score da Serasa, a média do brasileiro gira em torno de 548 pontos — ou seja, dentro da faixa boa, mas com bastante gente abaixo disso. Vale lembrar que cada birô de crédito (Serasa, SPC Brasil, Boa Vista, Quod) usa o seu próprio cálculo, então é normal a sua nota ser diferente em cada um.
Na prática, a faixa muda o que você consegue contratar. Com a pontuação baixa (até 300), o crédito no banco tradicional é difícil e, quando sai, vem com juros altos. Na faixa regular (301 a 500), já existem algumas portas, mas ainda com condições apertadas. A partir da faixa boa (acima de 501) é que as ofertas começam a melhorar de verdade. Por isso, saber em que faixa você está hoje é o primeiro passo para decidir se vale a pena focar em recuperar a nota antes, ou buscar uma alternativa que não dependa só do score.
O score baixo quase sempre tem causas concretas. As mais comuns são: contas e parcelas pagas com atraso; dívidas em aberto; nome negativado (o famoso "nome sujo"); uso elevado do limite do cartão; e — algo que pega muita gente de surpresa — pouco ou nenhum histórico financeiro registrado. Esse último caso é típico de quem é autônomo, trabalha por conta própria, é jovem ou nunca teve cartão de crédito: sem informação, o sistema não tem como "confiar", e a pontuação fica baixa mesmo sem dívida nenhuma. Entender a origem ajuda a saber o que atacar primeiro — e é isso que detalhamos em o que é score de crédito e qual a sua importância.
A boa notícia: a pontuação responde ao seu comportamento. Os caminhos que mais ajudam são pagar as contas em dia, quitar ou renegociar dívidas negativadas, manter o uso do cartão abaixo de 30% do limite e deixar os dados atualizados no birô de crédito. Não é instantâneo — uma recuperação consistente costuma levar de 3 a 6 meses de pagamentos em dia. Reunimos o passo a passo realista em como aumentar o score com estratégias reais, e separamos os mitos e verdades sobre aprovação em score de crédito baixo: tudo que você precisa saber.
Recuperar o score leva tempo — mas a conta que vence amanhã não espera. É aqui que a SuperSim se diferencia: em vez de olhar só o número do score, a análise considera o seu perfil completo. Por isso conseguimos dizer "sim" para muita gente que o banco tradicional recusa, inclusive quem está com o nome negativado. Veja como funciona o empréstimo para score baixo e as opções de empréstimo para negativados. Após a aprovação e a assinatura do contrato, o valor é enviado via Pix — o prazo depende do horário da operação e da análise individual de cada caso.
A SuperSim é correspondente bancário regulamentado pelo Banco Central do Brasil (CNPJ 33.030.944/0001-60). Nenhum pedido tem aprovação garantida: cada caso passa por análise de crédito. Abaixo, reunimos os melhores conteúdos para você entender, recuperar e aproveitar bem a sua nota de crédito.
Ler menos
O Score Serasa vai de 0 a 1.000 e tem 4 faixas: baixo, regular, bom e excelente. Veja...
Aprenda a consultar seu Score grátis em 2026 nos 3 birôs, com passo a passo simples...
Como aumentar o score do Serasa rapidamente em 2026: o que a pontuação mede, como...
Entenda como bureaus calculam seu score e por que bancos diferentes dão notas...
Você pretende obter um empréstimo, mas seu Score de Crédito está baixo? Conheça alguns...
Ficou negativado? Confira essas dicas práticas para você se livrar do endividamento...
Quer saber como aumentar o score? Siga esse guia completo e melhore a sua pontuação...
Quer saber como conseguir dinheiro rápido, independentemente do seu Score? Confira...
Você sabe o que é score de crédito e o quanto ele impacta a sua vida financeira?...
Você já ouviu falar em dívida caduca? Neste post, explicamos como ela acontece, suas...
Saiba quais são os requisitos para se beneficiar do recurso da novação de dívida...
Afinal, o que é score e qual é a sua relação com o perfil financeiro de cada...